Ein Elektriker aus Gelsenkirchen wohnt sechs Wochen in Eppinghofen, weil die Revision im Turbinenwerk läuft. Die Firma zahlt das Zimmer, der Monteur zahlt sein Essen. Am Jahresende sitzt jemand vor beiden Belegstapeln und sortiert. Rechnet der Monteur nach doppelter Haushaltsführung ab, deckelt das Gesetz die Unterkunft bei 1.000 € im Monat.
Steuerlich ist ein Monteurzimmer kein Sonderfall. Es ist eine Unterkunft bei einer beruflich veranlassten Auswärtstätigkeit, und dafür steht alles Nötige im Einkommensteuergesetz. Die Frage ist nur, welcher der beiden Wege gilt.
Auswärtstätigkeit oder zweiter Hausstand: der erste Schnitt
Der erste Weg ist die auswärtige berufliche Tätigkeit. Wer an einer Tätigkeitsstätte arbeitet, die nicht seine erste Tätigkeitsstätte ist, zieht die Übernachtungskosten nach § 9 Absatz 1 Satz 3 Nummer 5a EStG ab. Angesetzt werden die tatsächlichen Aufwendungen, nicht eine Pauschale.
Der zweite Weg ist die doppelte Haushaltsführung nach Nummer 5 derselben Vorschrift. Sie setzt einen eigenen Hausstand am Lebensmittelpunkt voraus, und zwar mit finanzieller Beteiligung an den Kosten der Lebensführung. Wer diesen Hausstand hat und zusätzlich am Ort der ersten Tätigkeitsstätte wohnt, rechnet nach dieser Regel ab.
Der Unterschied ist keine Formsache. Bei der Auswärtstätigkeit gibt es keine Obergrenze für die Unterkunft, bei der doppelten Haushaltsführung schon.
Die Grenze von 1.000 Euro im Monat
Als Unterkunftskosten einer doppelten Haushaltsführung sind die tatsächlichen Aufwendungen abziehbar, höchstens jedoch 1.000 € im Monat bei einer Unterkunft im Inland. Für eine Unterkunft im Ausland liegt die Grenze bei 2.000 €. Dazu kommt wöchentlich eine Familienheimfahrt, abgegolten mit einer Entfernungspauschale von 0,38 € je vollem Kilometer.
An unseren Preisen gerechnet ist diese Grenze selten das Problem. Ein Einzelzimmer kostet 23,54 € je Nacht, über 30 Nächte also 706,20 €. Das Doppelzimmer liegt bei 34,24 €, das Mehrbettzimmer für drei Personen bei 41,73 €. Was ein ganzer Einsatz kostet, steht in der Übersicht Was kostet ein Monteurzimmer.
Bei der Auswärtstätigkeit greift erst nach 48 Monaten an derselben Tätigkeitsstätte dieselbe Deckelung. Eine Unterbrechung von mindestens sechs Monaten setzt diese Frist neu in Gang.
28 Euro und 14 Euro: die Verpflegungspauschalen
Verpflegung wird nie mit Belegen gerechnet, sondern mit Pauschalen aus § 9 Absatz 4a EStG. Die Höhe hängt allein an der Abwesenheit.
| Fall | Pauschale |
|---|---|
| voller Kalendertag, 24 Stunden abwesend | 28 € |
| An- und Abreisetag mit auswärtiger Übernachtung | je 14 € |
| Tag ohne Übernachtung, mehr als 8 Stunden abwesend | 14 € |
Diese Beträge gelten seit 2020 unverändert. Wird dem Monteur eine Mahlzeit gestellt, kürzt Satz 8 die Tagespauschale: um 20 Prozent für die Morgenmahlzeit und um je 40 Prozent für Mittag- und Abendessen. Gerechnet wird dabei stets vom vollen Tagessatz von 28 €.
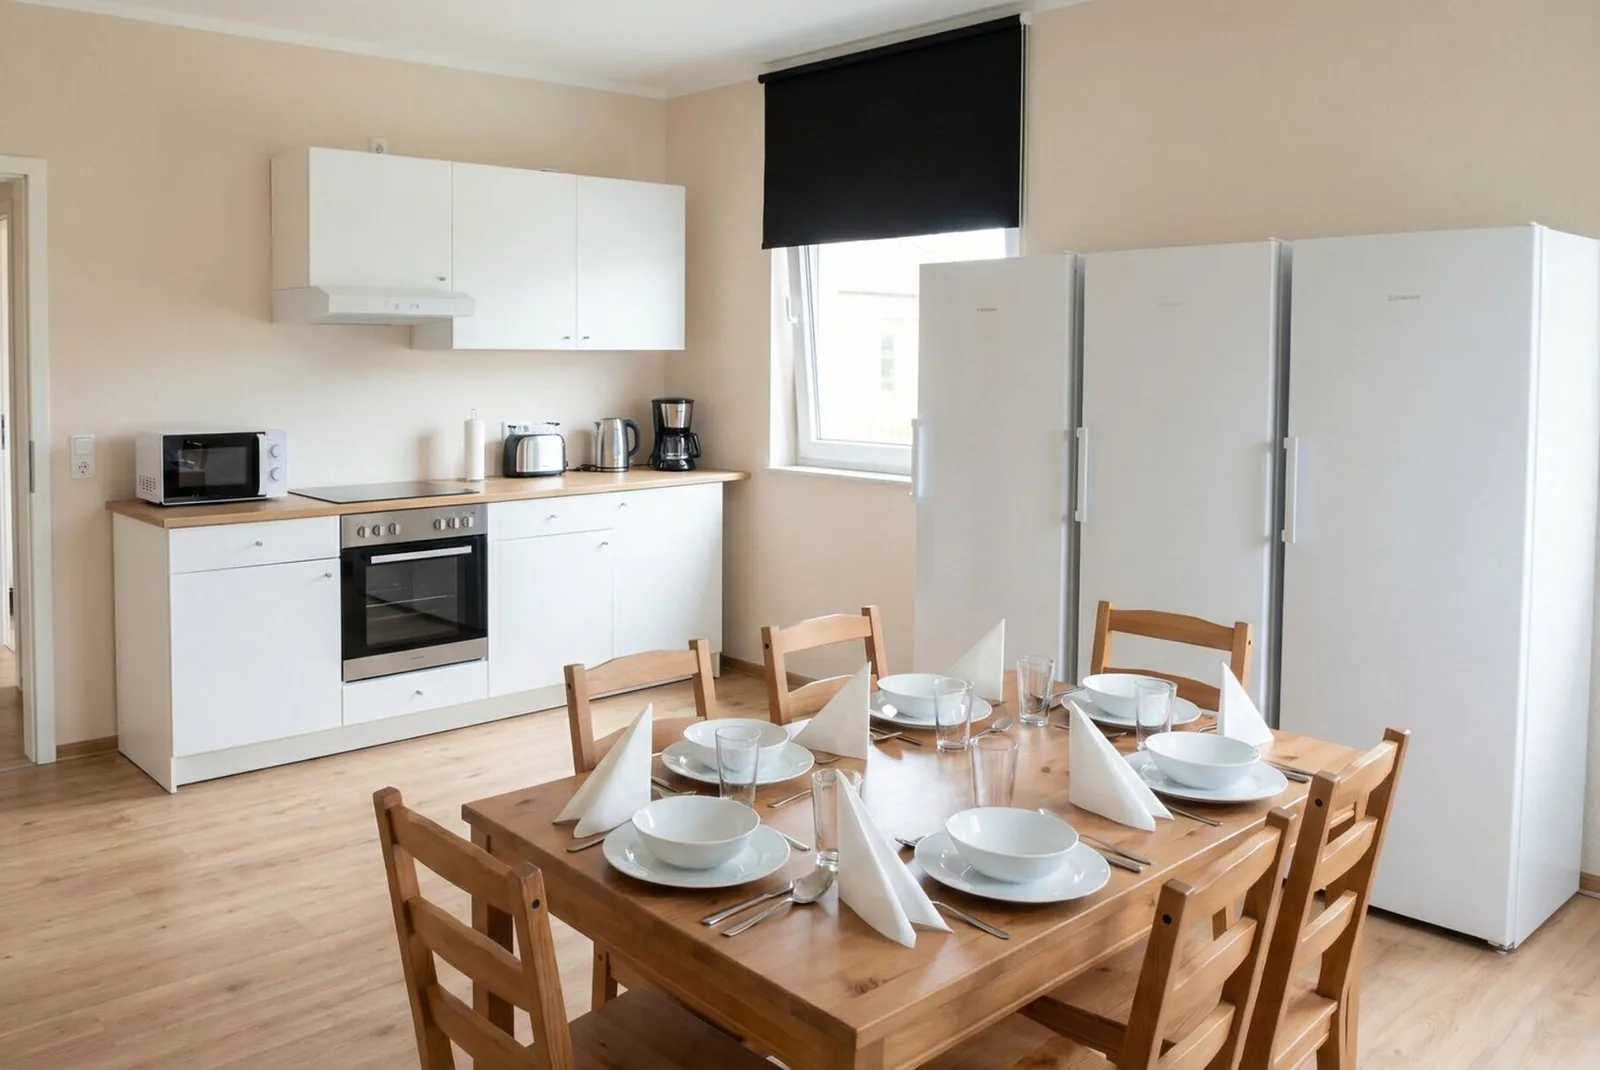
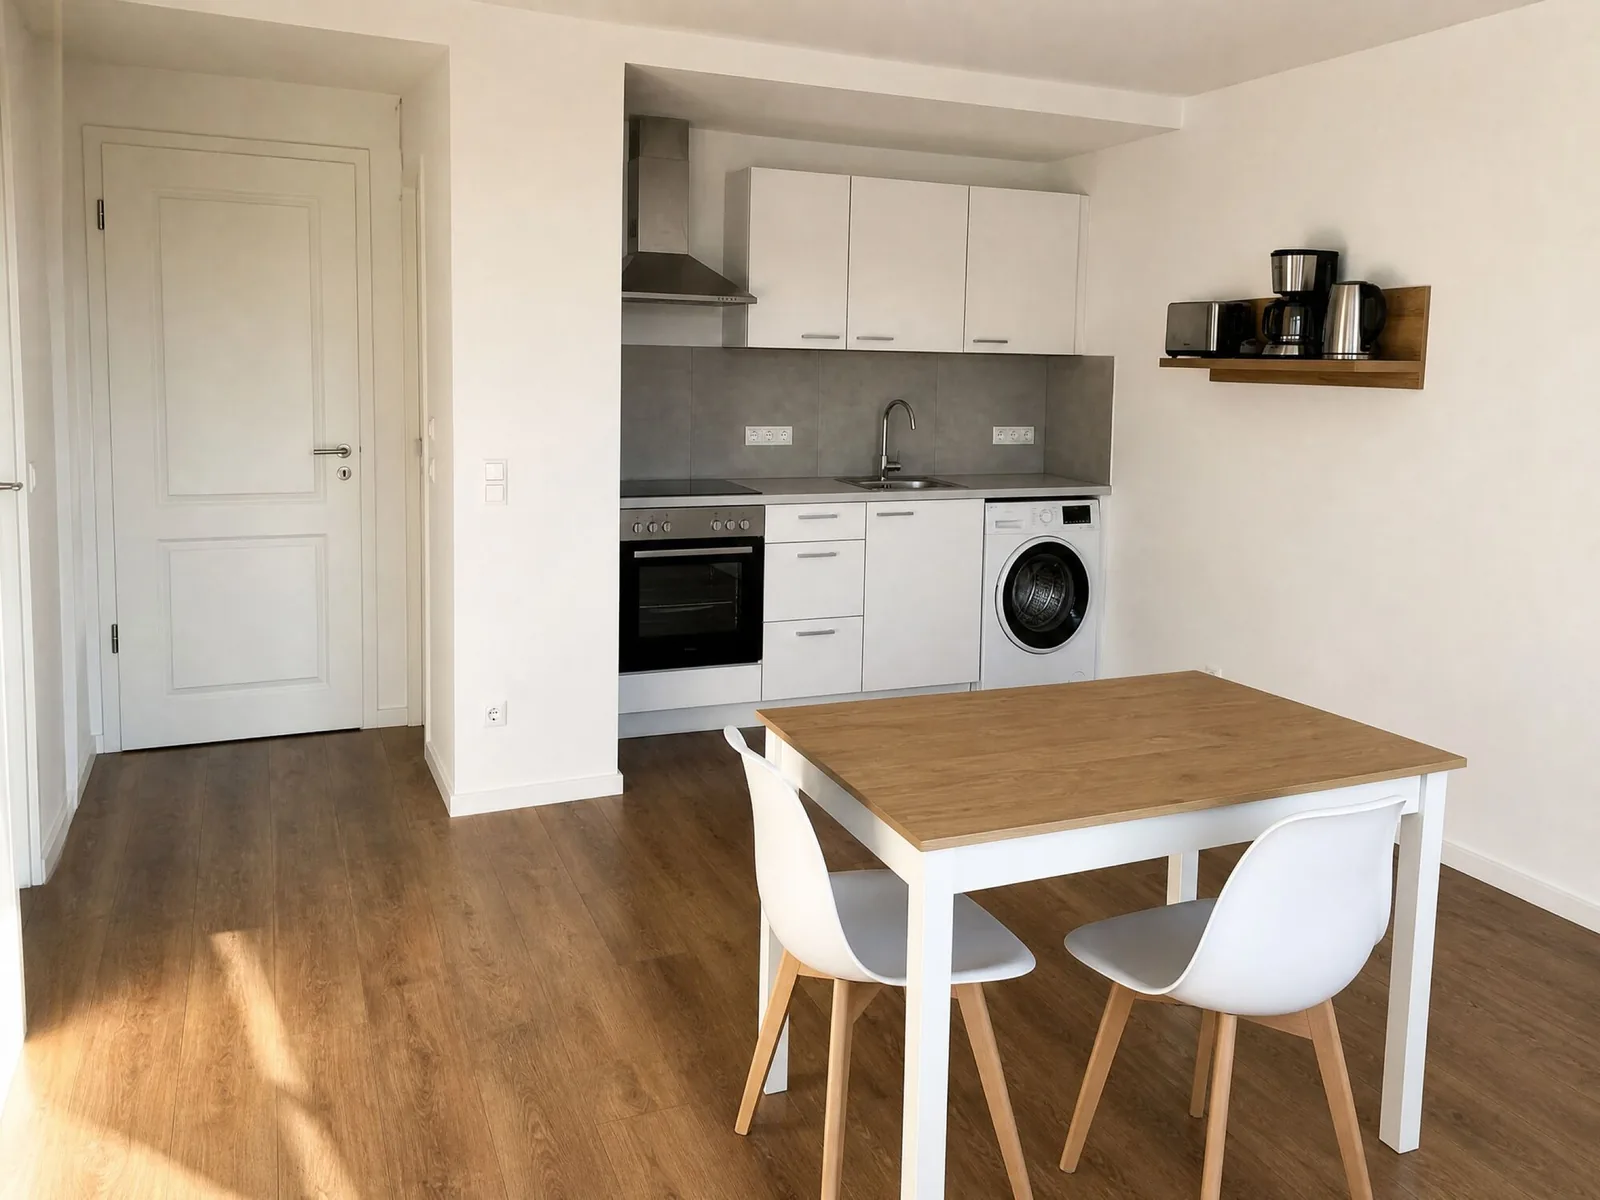
In unseren Häusern wird keine Mahlzeit gestellt. Zur Wohnung gehört eine Küche mit Herd, Backofen, Kühlschrank und Mikrowelle, Einkaufsmöglichkeiten liegen in Gehweite. Die Pauschale bleibt deshalb ungekürzt.
Nach drei Monaten ist bei der Verpflegung Schluss
Satz 6 derselben Vorschrift begrenzt den Abzug der Verpflegungspauschalen auf die ersten drei Monate einer längerfristigen Tätigkeit an derselben Tätigkeitsstätte. Danach fallen 28 € und 14 € weg, und zwar auch dann, wenn der Einsatz weiterläuft.
Eine Unterbrechung führt nur zu einem Neubeginn, wenn sie mindestens vier Wochen dauert. Ein Wochenende zu Hause oder eine Woche Urlaub genügen nicht. Die Frist gilt nach Satz 12 sinngemäß auch bei doppelter Haushaltsführung.
Wichtig für die Planung: Die Übernachtungskosten sind von der Dreimonatsfrist nicht betroffen. Wer ab dem vierten Monat weiter in Mülheim wohnt, setzt das Zimmer weiter an.
Was der Arbeitgeber steuerfrei erstatten kann
Nach § 3 Nummer 16 EStG sind Erstattungen des Arbeitgebers für Reisekosten und für Mehraufwendungen bei doppelter Haushaltsführung steuerfrei, soweit sie die als Werbungskosten abziehbaren Beträge nicht übersteigen. Für den öffentlichen Dienst regelt Nummer 13 dasselbe für Reisekostenvergütungen und Trennungsgelder.
Praktisch heißt das: Die Zimmerrechnung kann der Arbeitgeber in voller Höhe steuerfrei erstatten, die Verpflegung bis zu 28 € beziehungsweise 14 € am Tag. Für Übernachtungen im Inland erlaubt R 9.7 Absatz 3 der Lohnsteuer-Richtlinien zusätzlich eine Pauschale von 20 € ohne Einzelnachweis. Der Arbeitnehmer selbst darf diese 20 € nicht als Werbungskosten ansetzen, und die Pauschale entfällt, wenn der Arbeitgeber die Unterkunft ganz oder teilweise selbst stellt.
Was erstattet wurde, kann der Monteur nicht ein zweites Mal geltend machen. Das ist der häufigste Fehler in der Steuererklärung nach einem langen Einsatz.
Warum die Rechnung mit ausgewiesener Umsatzsteuer zählt
Der Vorsteuerabzug hängt an einer Rechnung, die auf den Arbeitgeber lautet. Läuft der Beleg auf den Namen des Monteurs, bleibt die Vorsteuer für die Firma verloren. Die kurzfristige Beherbergung unterliegt dem ermäßigten Steuersatz von sieben Prozent nach § 12 Absatz 2 Nummer 11 UStG.
Bis zu einem Gesamtbetrag von 250 € genügt nach § 33 UStDV eine Kleinbetragsrechnung. Sie braucht Name und Anschrift des Vermieters, Ausstellungsdatum, Art und Umfang der Leistung sowie Entgelt und Steuerbetrag in einer Summe mit dem Steuersatz. Wer drei Mehrbettzimmer über zehn Nächte bucht, liegt mit 1.251,90 € darüber und braucht die vollständigen Angaben.
Bei uns bekommen Firmen auf Wunsch eine Sammelrechnung für alle Zimmer eines Teams, mit ausgewiesener gesetzlicher Umsatzsteuer. Wie sich acht Leute in vier Doppelzimmern über fünf Nächte zu 684,80 € zusammenrechnen, steht in der Preisübersicht.
Selbständige rechnen nach denselben Zahlen
Für Einzelunternehmer und Freiberufler verweist § 4 Absatz 5 Satz 1 Nummer 5 EStG beim Verpflegungsmehraufwand auf § 9 Absatz 4a EStG. Es gelten also dieselben 28 € und 14 € und dieselbe Dreimonatsfrist. Nummer 6a begrenzt Mehraufwendungen für doppelte Haushaltsführung und für betrieblich veranlasste Übernachtungen auf die Beträge, die ein Arbeitnehmer ansetzen könnte.
Auch hier lohnt es, die Rechnung von vornherein auf die Firma ausstellen zu lassen. Sagen Sie uns das bei der Anfrage, dann steht es gleich richtig im Angebot.
So bekommen Sie Angebot und Beleg
Nennen Sie uns Zeitraum, Personenzahl, Einsatzort und die Rechnungsanschrift. Nutzen Sie dafür das Anfrageformular, rufen Sie unter 0231 9894 3734 an oder schreiben Sie an info@monteurzimmer-muelheim-ruhr.de. Erreichbar sind wir Mo–Fr 8–18 Uhr, die Rückmeldung kommt am selben Werktag.
Sie erhalten ein Angebot mit Zimmerart, Preis je Nacht und Haus. Die Zahl der freien Zimmer in Ihrem Zeitraum nennen wir Ihnen darin. Danach kommt der Zugangscode, der Check-in läuft eigenständig rund um die Uhr. Ob für Ihren Aufenthalt eine Endreinigung dazukommt, steht ebenfalls im Angebot.
Wozu wir nichts sagen
Diese Seite gibt den Gesetzestext wieder und ordnet ihn für einen typischen Monteureinsatz. Eine steuerliche Beratung im Einzelfall ist das nicht und darf es nicht sein. Für Ihre Erklärung fragen Sie Ihr Steuerbüro oder einen Lohnsteuerhilfeverein. Wir stellen Zimmer und Rechnung, wir übernehmen keine steuerlichen Pflichten für Sie.
Was Ihre Firma als Arbeitgeber zur Unterkunft selbst schuldet, steht auf der Seite zu den Arbeitgeber-Pflichten. Wer im Haus einen Meldeschein unterschreibt, klärt die Seite zum Meldeschein für Monteure.